今日から新年度ですね。(今年度もよろしくお願いします!)
昨日、税制改正法案が可決しました。
税制改正は毎年いろいろ出ますが、ひとり社長の立場で見ると、実際に気にするものはそんなに多くありません。
今回の改正で、まず見ておけばいいのは2つかなと思っています。
ひとつは、防衛特別法人税。
もうひとつは、少額減価償却資産の上限引き上げです。
防衛特別法人税、あまり気にしなくて大丈夫です
4月から、防衛費の財源確保のために防衛特別法人税が始まりました。
対象になるのは、2026年4月1日以後に開始する事業年度です。
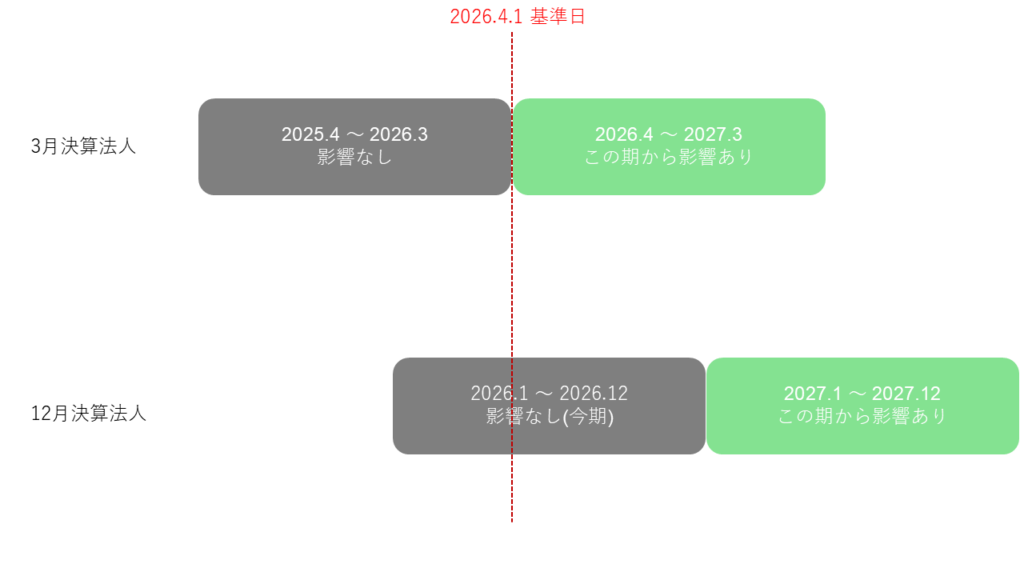
ここで大事なのは、「4月1日以後に開始する事業年度」というところです。
たとえば3月決算法人なら、
2026年4月1日開始の事業年度から影響が出ます。
一方で、すでに今年の事業年度が始まっている会社。
たとえば12月決算で2026年1月1日から期が始まっている会社なら、その期ではなく次の期からです。
4月1日以後に始まるかどうかが基準だからです。
「法人税に4%上乗せ」と聞くと身構えますが、ひとり社長なら影響が出ないケースのほうが多いはずです。
ざっくりですが、利益ベースでいうと約2,400万円以下であれば、防衛特別法人税はかかりません。
このあたりは、ひとり社長なら多くの場合そこまで心配しなくていいはずです。
とはいえ、税額が0でも申告は必要です。
ただ、ここは申告書の中で対応する話なので、今すぐ自分で何かをするものではありません。
会計ソフトや税理士が対応する部分です。
見ておきたいのは、少額減価償却資産の40万円未満です
もうひとつ、こちらは見ておいたほうがいい改正です。
これまで、青色申告をしている中小企業は「30万円未満の備品を、買った年に全額経費にできる」制度を使えました。
4月からその上限が、40万円未満に引き上げられました。
なので、30万円台のパソコンやカメラ、機器類などを買う場合には、ここは影響があります。
なお、年間300万円までという上限は変わりません。
物価高を考えると、40万円まで引き上げるなら、この年間上限も上げてほしいところではあります。
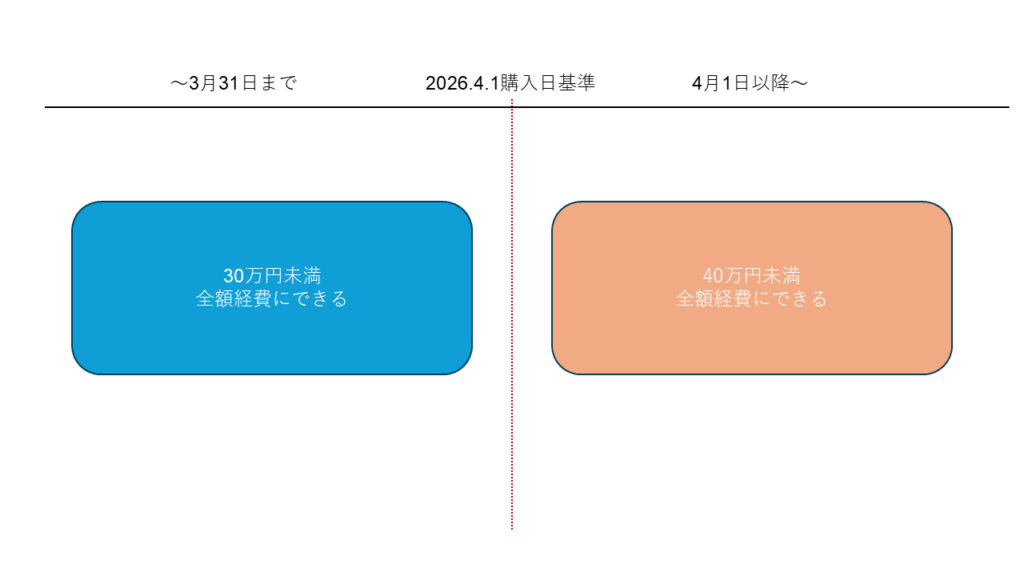
この制度は、防衛特別法人税と違って、事業年度ではなく購入日で考えます。
3月31日以前に買ったのか、4月1日以降に買ったのかで、30万円ルールになるのか40万円ルールになるのかが変わります。
あくまでも、個人の意見ですが税金によって行動を変えるのはやめましょう。
40万円まで一括で経費にできるからといって、あえてその範囲に収めるための買い方はあまりおすすめしません。
本当に必要なものがあるなら、必要なだけ投資したほうがいいでしょう。
たとえば、買いたいパソコンが40万円を超えるからといって、一括経費にできないことを理由にスペックを落とす。
これは本末転倒になりやすいです。
税金は大事ですが、それに行動を引っ張られすぎるのはよくありません。
税制改正は、全部を追う必要ない
雇われていた頃、毎週のミーティングで税制改正の発表をしなければなりませんでした。
税理士志望ではないアシスタントスタッフも含めて全員です。
正直、発表する側の温度差も大きくて、聞いていてしんどいなと思ってました。
「これ、うちのお客様に本当に関係ある?」
と思うような細かい改正も少なくありませんでした。
もちろん、税理士として税制全体を把握しておくべき、という考え方もあるでしょう。
ただ、独立してからは、そのあたりを自分で取捨選択しています。
全部を追うのではなく、今のお客様に必要なものを優先して見る。
そのほうが、結局はお客様の役に立つかなと。
このブログも、その考えで書いています。
税制改正は毎年たくさん出ます。
でも、全部を追う必要はありません。
まずは「自分に関係あるか」を判断できれば、それで十分です。
今回でいえば、ひとり社長がまず見ておきたいのはこの2つです。
防衛特別法人税が始まったこと。
そして、少額減価償却資産の上限が40万円未満に引き上げられたことです。
特に今期すぐ確認したいのは、備品を買う予定があるかどうかです。
買う予定があるなら、金額と購入時期だけ見ておけば足ります。
【余白ログ】
昨日は、外出しとある用事を済ませ、その後ブログを。
風邪で寝込んでる間に桜が咲いていました。